【特別縁故者への財産分与・国庫帰属は賃借権譲渡に該当しない傾向】
1 特別縁故者への財産分与・国庫帰属と賃借権譲渡(概要)
亡くなった方に相続人が一切いないというケースもあります。
相続放棄によって相続人として扱うべき人がいなくなった、というものも含みます。
このようなケースでは、内縁の妻(夫)などの相続関係はないけど特別な者が財産を承継することもあります。
また、最終的には財産は行方がなくなるので国庫に帰属することになります。
詳しくはこちら|特別縁故者の基本(承継する財産の範囲・複数の者・手続外での財産承継・審理の特徴)
財産の中に賃借権があると、特別縁故者または国庫(政府)に賃借権が移転することになります。
賃借権譲渡には該当しないか、該当しても解除できないという解釈が一般的です。
以下説明します。
2 特別縁故者に対する財産分与
相続人が存在しない場合に、特殊な人間関係があると裁判所が相続財産の承継を認めることがあります。
特別縁故者への財産分与という制度です。
これによって賃借権の移転が生じても、これは相続という性質が強いです。
そこで、賃借権譲渡に該当しないか、該当するとしても解除はできないということになります。
特別縁故者への財産分与(※1)
あ 特別縁故者への財産分与(前提)
賃借人が死亡した
相続人が存在しない
賃借権について
裁判所が特別縁故者への財産分与を認めた
※民法958条の3
詳しくはこちら|特別縁故者の基本(承継する財産の範囲・複数の者・手続外での財産承継・審理の特徴)
い 賃借権譲渡の判断
相続と同視できる
→賃借権譲渡には該当しない
詳しくはこちら|賃借権の相続・遺産分割・死因贈与・遺贈は賃借権譲渡に該当するか
う 背信性の判断
仮に賃借権譲渡に該当すると解釈した場合でも
→裁判所の判断なので背信性がない
→解除権は発生しない
※澤野順彦『実務解説 借地借家法 改訂版』青林書院2013年p246、247
3 相続人不存在による国庫帰属
相続人が存在せず、かつ、特別縁故者への財産分与もない場合は、財産の行方がない状態です。
そこで、財産は国庫に帰属することになります。
賃借権が国庫(政府)に移転したことになっても、相続の性質に近いといえます。
そこで、賃借権譲渡に該当しないか、するとしても解除は認められないことになります。
相続人不存在による国庫帰属
あ 前提事情
賃借人が死亡した
相続人が存在しない
特別縁故者への財産分与もなされない
→相続財産は国庫に帰属する
※民法959条
詳しくはこちら|相続人不存在では遺産は特別縁故者か共有者か国庫に帰属する
い 賃借権譲渡の判断
特別縁故者に対する財産分与(前記※1)と同様である
→いずれにしても解除はできない
※東京地裁昭和47年8月23日
本記事は一般的な説明です。個別の事案にそのまま当てはまるとは限らず、一見似ている事案でも、事情が異なれば結論は異なります。個別的事情により、法的判断や主張として活かす方法、最適な対応方法は違ってきます。本記事でご説明したものと同様の問題に直面されている方は、みずほ中央法律事務所の弁護士による法律相談をご利用くださることをお勧めします。
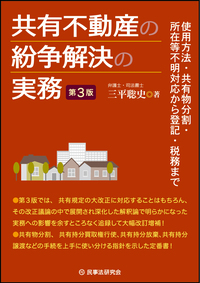
共有不動産の紛争解決の実務第3版
使用方法・共有物分割・所在等不明対応から登記・税務まで
共有不動産をめぐる法的紛争の解決に関する実務指針を
《事例》や《記載例》に即して解説する実践的手引書!
- 第3版では、共有規定の大改正に対応することはもちろん、その改正議論の中で展開され深化した解釈論により明らかになった実務への影響を余すところなく追録して大幅改訂増補!
- 共有物分割、共有持分買取権行使、共有持分放棄、共有持分譲渡などの手続を上手に使い分ける指針を示した定番書!
- 相続や離婚の際にあわせて問題となりうる「共有者の1人による居住」「収益物件の経費・賃料収入」「使っていない共有不動産の管理」の相談対応や、「空き家」「所有者不明土地」「相続未登記」問題の解決のヒントに!
- 他の共有者等に対する通知書・合意書、共有物分割の類型ごとの訴状、紛争当事者の関係図を多数収録しており、実務に至便!