
年率で定めた遅延損害金は約定利率がそのまま効き、上限は場面ごとの規定だけ
1 年率で定めた遅延損害金は約定利率がそのまま効き、上限は場面ごとの規定だけ
契約書には、支払が遅れたときの遅延損害金を年率で定めるのが通常です。年14.6パーセントや年10パーセントといった数字が置かれます。
この率は、法律が定める率より高く決めてよいのか、上限があるとすればどこにあるのかが問題になります。
本記事では、年率で定めた遅延損害金について、約定した利率と法定利率の関係と、上限を定める規定が働く場面を説明します。
日数に応じない定め(1回いくら、賃料の何パーセントといった形)は、別の記事で説明しています。
日数に応じない遅延損害金は賠償額の予定になり、率の高さだけでは無効にならない
2 法定利率を超える約定は有効=上限は消費貸借と消費者契約だけ(まとめ)
金銭債務の遅延損害金は、約定した利率が法定利率を超えていれば、その約定利率によります。上限を定める規定は場面ごとに置かれていて、どちらの場面でもない契約には上限の規定そのものがありません。
年率で定めた遅延損害金の上限
あ どの率によるか
(ア)約定利率が法定利率を超える→約定利率による(民法419条1項ただし書)(イ)約定がない、または約定利率が法定利率以下→法定利率による(同項本文)(ウ)法定利率は令和8年4月1日から令和11年3月31日までの期も年3パーセント(この期の基準割合は年0.4パーセント)
い 上限を定める規定が働く場面
(ア)金銭を目的とする消費貸借→賠償額の予定の元本に対する割合が利息制限法1条の率の1.46倍を超える部分が無効(同法4条1項)(イ)消費者契約→予定額と違約金を合算した額が日数に応じた年14.6パーセントを超える部分が無効(消費者契約法9条1項2号)(ウ)事業者間の賃貸借や売買→年率の上限を定める規定がなく、歯止めは民法90条の判断だけ
3 民法419条1項|損害賠償は法定利率・約定利率が高ければ約定利率による
民法419条1項は、金銭の給付を目的とする債務の不履行について、損害賠償の額を、債務者が遅滞の責任を負った最初の時点における法定利率によって定めるとしています。
ただし書は、約定利率が法定利率を超えるときは約定利率によるとしています。年率で定めた遅延損害金は、このただし書によって約定した率で算定されます。法定利率より高いこと自体は、この条文の中では無効の理由になっていません。
民法419条1項=損害賠償は法定利率による・約定利率が高ければ約定利率による
金銭の給付を目的とする債務の不履行については、その損害賠償の額は、債務者が遅滞の責任を負った最初の時点における法定利率によって定める。ただし、約定利率が法定利率を超えるときは、約定利率による。
※民法419条1項
4 法定利率は年3%が出発点・3年ごとに基準割合の差で変動
比べる相手である法定利率は、固定された数字ではありません。民法404条が出発点の率と変動の仕組みを定め、各期の実際の率は法務大臣が告示する基準割合で決まります。以下では、仕組みと、いまの期の率を順に見ます。
(1)民法404条|年3%を出発点に3年を1期として変動・基準割合は告示
民法404条2項は法定利率を年3パーセントとし、3項は、法務省令で定めるところにより3年を一期として一期ごとに変動するとしています。4項は、法定利率に変動があった直近の期の基準割合と当期の基準割合との差(1パーセント未満の端数は切捨て)を、直近変動期の法定利率に加算または減算すると定めています。5項は、その基準割合を法務大臣が告示するものとしています。
民法404条=年3パーセントを出発点に3年を1期として基準割合の差で変動
法定利率は、年三パーセントとする。
※民法404条2項
前項の規定にかかわらず、法定利率は、法務省令で定めるところにより、三年を一期とし、一期ごとに、次項の規定により変動するものとする。
※民法404条3項
各期における法定利率は、この項の規定により法定利率に変動があった期のうち直近のもの(以下この項において「直近変動期」という。)における基準割合と当期における基準割合との差に相当する割合(その割合に一パーセント未満の端数があるときは、これを切り捨てる。)を直近変動期における法定利率に加算し、又は減算した割合とする。
※民法404条4項
前項に規定する「基準割合」とは、法務省令で定めるところにより、各期の初日の属する年の六年前の年の一月から前々年の十二月までの各月における短期貸付けの平均利率(当該各月において銀行が新たに行った貸付け(貸付期間が一年未満のものに限る。)に係る利率の平均をいう。)の合計を六十で除して計算した割合(その割合に〇・一パーセント未満の端数があるときは、これを切り捨てる。)として法務大臣が告示するものをいう。
※民法404条5項
期の区切りと告示の方法は法務省令が定めています。最初の期は令和2年4月1日から令和5年3月31日までで、告示は各期の初日の1年前までに官報でするとされています。
法務省令=最初の期は令和2年4月1日から・告示は各期の初日の1年前までに官報で
民法の一部を改正する法律(平成二十九年法律第四十四号)の施行後最初の期(民法第四百四条第三項に規定する期をいう。以下同じ。)は、令和二年四月一日から令和五年三月三十一日までとする。
※民法第四百四条第三項に規定する期及び同条第五項の規定による基準割合の告示に関する省令1条1項
民法第四百四条第五項の規定による基準割合の告示は、各期の初日の一年前までに、官報でする。
※民法第四百四条第三項に規定する期及び同条第五項の規定による基準割合の告示に関する省令2条1項
(2)令和8年4月1日からの期の基準割合は年0.4%・法定利率は年3%のまま
いまの期は、令和2年4月1日に始まった最初の期から数えて3つめの期です。令和8年4月1日から令和11年3月31日までで、この期の基準割合は、令和7年3月28日の法務省告示第73号が年0.4パーセントと告示しています。
令和7年法務省告示第73号=令和8年4月1日からの期の基準割合は年0.4パーセント
○法務省告示第七十三号
民法(明治二十九年法律第八十九号)第四百四条第五項の規定に基づき、令和八年四月一日から令和十一年三月三十一日までの期(同条第三項に規定する期をいう。)における基準割合を次のように告示する。
令和七年三月二十八日
法務大臣鈴木馨祐
年〇・四パーセント
※『令和7年法務省告示第73号』法務省2025-03-28p4
法務省は、第1期の基準割合である年0.7パーセントからの変動が1パーセント未満であることから、第3期においても法定利率は年3パーセントのまま変動しない、と説明しています。
法務省の説明=第1期の基準割合からの変動が1パーセント未満なので第3期も年3パーセント
第3期(令和8年4月1日から令和11年3月31日まで)における基準割合(令和2年1月から令和6年12月までの5年間の短期貸付けの平均利率の平均値)は、年0.4%と告示されました(民法第四百四条第五項の規定に基づき、令和八年四月一日から令和十一年三月三十一日までの期における基準割合を告示する件)。
第1期の基準割合である年0.7%からの変動が1%未満ですので、第3期においても、法定利率は年3%のまま変動しないこととなりました。
※『法定利率の変動制に関する説明資料』法務省民事局2025-03-31p2
5 金銭消費貸借|利息制限法4条1項の1.46倍を超える部分が無効
上限を定める規定の1つめは利息制限法です。同法4条1項は、賠償額の予定について、その額の元本に対する割合が1条に規定する率の1.46倍を超えるときに、その超過部分を無効としています。
1条の率は元本の額に応じて3段階に分かれます。対象は金銭を目的とする消費貸借上の債務なので、賃料や売買代金の支払遅滞には直接は働きません。
利息制限法4条1項=消費貸借の賠償額の予定は元本に対する割合が1条の率の1.46倍まで
金銭を目的とする消費貸借上の債務の不履行による賠償額の予定は、その賠償額の元本に対する割合が第一条に規定する率の一・四六倍を超えるときは、その超過部分について、無効とする。
※利息制限法4条1項
金銭を目的とする消費貸借における利息の契約は、その利息が次の各号に掲げる場合に応じ当該各号に定める利率により計算した金額を超えるときは、その超過部分について、無効とする。
※利息制限法1条1項
元本の額が十万円未満の場合
年二割
※利息制限法1条1項一号
元本の額が十万円以上百万円未満の場合
年一割八分
※利息制限法1条1項二号
元本の額が百万円以上の場合
年一割五分
※利息制限法1条1項三号
6 消費者契約|消費者契約法9条1項2号の年14.6%を超える部分が無効
2つめは消費者契約法です。同法9条1項2号は、支払期日までに支払わない場合の損害賠償の額を予定し、または違約金を定める条項について、これらを合算した額が、支払期日の翌日から支払をする日までの期間につき、その日数に応じて年14.6パーセントの割合を乗じて計算した額を超えるときに、その超える部分を無効としています。
消費者契約法9条1項2号=日数に応じた年14.6パーセントを超える部分は無効
次の各号に掲げる消費者契約の条項は、当該各号に定める部分について、無効とする。
※消費者契約法9条1項
当該消費者契約に基づき支払うべき金銭の全部又は一部を消費者が支払期日(支払回数が二以上である場合には、それぞれの支払期日。以下この号において同じ。)までに支払わない場合における損害賠償の額を予定し、又は違約金を定める条項であって、これらを合算した額が、支払期日の翌日からその支払をする日までの期間について、その日数に応じ、当該支払期日に支払うべき額から当該支払期日に支払うべき額のうち既に支払われた額を控除した額に年十四・六パーセントの割合を乗じて計算した額を超えるもの
当該超える部分
※消費者契約法9条1項二号
消費者とは個人をいい、事業として、または事業のために契約の当事者となる場合は除かれます。事務所や店舗の賃貸借は、借主が個人事業主であっても消費者契約から外れます。
消費者契約法2条1項=事業のための契約の当事者は消費者から外れる
この法律において「消費者」とは、個人(事業として又は事業のために契約の当事者となる場合におけるものを除く。)をいう。
※消費者契約法2条1項
7 上限の規定が無い場面の歯止めは民法90条(概要)
どちらの場面にも当たらない契約では、年率の上限を定める規定がありません。残る歯止めは民法90条の公序良俗違反の判断だけで、率が高いことだけを理由に無効になるわけではありません。
その判断の枠組みと、無効になったときの効果は、別の記事で説明しています。
日数に応じない遅延損害金は賠償額の予定になり、率の高さだけでは無効にならない
8 日数に応じない定め・明渡し後の損害金は年率の上限の外(参考)
日数に応じない定めは、民法419条1項の算定方式の外に出て、賠償額の予定として扱われます。本記事の上限の話は当たりません。
明渡しが遅れたことによる損害金は、賃料の支払遅滞についての遅延損害金とは別の場面です。
日数に応じない遅延損害金は賠償額の予定になり、率の高さだけでは無効にならない
不動産の不法占有(賃貸借契約終了後)の損害金算定(賃料相当額・固定資産税倍率など)
9 おわりに
年率で定めた遅延損害金は、約定した利率が法定利率を超えていれば、その利率によります。上限を定める規定は、金銭を目的とする消費貸借と消費者契約の2つの場面に置かれていて、それ以外の契約では上限の規定そのものがありません。実際の契約では、相手方が消費者かどうかと、債務が消費貸借上のものかどうかを先に確かめることになります。
本記事は一般的な説明です。個別の事案にそのまま当てはまるとは限らず、一見似ている事案でも、事情が異なれば結論は異なります。個別的事情により、法的判断や主張として活かす方法、最適な対応方法は違ってきます。本記事でご説明したものと同様の問題に直面されている方は、みずほ中央法律事務所の弁護士による法律相談をご利用くださることをお勧めします。
本記事の引用は、書籍・判例などの原文から範囲を選んで載せたものです。改行の位置は読みやすさのために当方で整えており、原文の改行と同じとは限りません。また、記号や外字の扱いにより、文字の一部が原文と異なって表示されることがあります。原文の段落の行頭にある字下げは再現していません。
共有不動産の紛争解決の実務第3版
使用方法・共有物分割・所在等不明対応から登記・税務まで
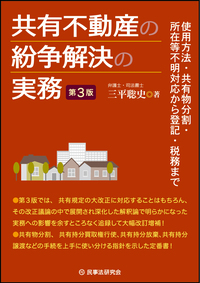
共有不動産をめぐる法的紛争の解決に関する実務指針を
《事例》や《記載例》に即して解説する実践的手引書!
- 第3版では、共有規定の大改正に対応することはもちろん、その改正議論の中で展開され深化した解釈論により明らかになった実務への影響を余すところなく追録して大幅改訂増補!
- 共有物分割、共有持分買取権行使、共有持分放棄、共有持分譲渡などの手続を上手に使い分ける指針を示した定番書!
- 相続や離婚の際にあわせて問題となりうる「共有者の1人による居住」「収益物件の経費・賃料収入」「使っていない共有不動産の管理」の相談対応や、「空き家」「所有者不明土地」「相続未登記」問題の解決のヒントに!
- 他の共有者等に対する通知書・合意書、共有物分割の類型ごとの訴状、紛争当事者の関係図を多数収録しており、実務に至便!